Decyzja o zakupie własnego mieszkania lub domu to jeden z najważniejszych kroków w życiu. Zwykle wiąże się ona z koniecznością zaciągnięcia kredytu hipotecznego, który stanowi znaczące zobowiązanie finansowe. Banki oferują szeroką gamę produktów hipotecznych, różniących się warunkami, oprocentowaniem, okresem kredytowania oraz dodatkowymi opcjami. Zrozumienie tych różnic jest kluczowe, aby wybrać ofertę najlepiej dopasowaną do indywidualnych potrzeb i możliwości finansowych. W niniejszym artykule przyjrzymy się bliżej dostępnym rodzajom kredytów hipotecznych, ich charakterystyce oraz czynnikom, które należy wziąć pod uwagę przed podjęciem ostatecznej decyzji.
Rynek kredytów hipotecznych jest dynamiczny i stale ewoluuje, odpowiadając na zmieniające się potrzeby klientów oraz sytuację gospodarczą. Banki prześcigają się w oferowaniu atrakcyjnych warunków, takich jak niższe marże, prowizje czy korzystniejsze oprocentowanie. Niemniej jednak, podstawowe kategorie produktów pozostają niezmienne, a ich zrozumienie pozwoli na świadome porównanie ofert. Kluczowe jest, aby nie kierować się jedynie wysokością oprocentowania, ale analizować całkowity koszt kredytu, obejmujący wszystkie opłaty i prowizje. Warto również zwrócić uwagę na dodatkowe ubezpieczenia czy produkty powiązane, które mogą wpływać na ostateczne warunki zobowiązania.
Wybór odpowiedniego kredytu hipotecznego to proces wymagający analizy wielu czynników. Nie istnieje jedna uniwersalna odpowiedź na pytanie, jakie macie kredyty hipoteczne, ponieważ oferta jest bardzo zróżnicowana. Każdy bank posiada swoje własne propozycje, a w ramach tych propozycji istnieją warianty dostosowane do różnych celów kredytowania, profili klientów oraz ich preferencji. Poniżej przedstawimy główne rodzaje kredytów hipotecznych, które pozwolą Wam lepiej zorientować się w dostępnych opcjach.
Rodzaje kredytów hipotecznych dostępne na polskim rynku
Na polskim rynku finansowym można wyróżnić kilka podstawowych rodzajów kredytów hipotecznych, które różnią się przeznaczeniem, sposobem naliczania odsetek oraz innymi kluczowymi parametrami. Zrozumienie tych różnic jest niezbędne do dokonania świadomego wyboru, który najlepiej odpowie na Wasze potrzeby. Banki starają się oferować produkty odpowiadające na różnorodne sytuacje życiowe i cele finansowe klientów. Od zakupu pierwszej nieruchomości, przez budowę domu, aż po refinansowanie istniejącego zobowiązania – każdy scenariusz może wymagać innego rodzaju finansowania.
Najczęściej spotykanym kredytem jest kredyt na zakup nieruchomości. Jest to produkt przeznaczony na sfinansowanie zakupu mieszkania lub domu z rynku pierwotnego lub wtórnego. W ramach tego kredytu można również sfinansować zakup działki budowlanej pod przyszłą inwestycję. Kolejną popularną opcją jest kredyt na budowę domu. W tym przypadku środki wypłacane są zazwyczaj w transzach, w miarę postępów prac budowlanych, co wymaga odpowiedniego harmonogramu i nadzoru. Istnieje również kredyt na remont lub modernizację nieruchomości, który pozwala na sfinansowanie prac mających na celu poprawę standardu lub funkcjonalności posiadanej już nieruchomości. Ponadto, banki oferują kredyty konsolidacyjne, które umożliwiają połączenie kilku zobowiązań finansowych, w tym kredytów gotówkowych, w jedno większe zobowiązanie hipoteczne, często z korzystniejszym oprocentowaniem i dłuższym okresem spłaty.
Warto również wspomnieć o kredycie refinansowym, który służy do spłaty istniejącego kredytu hipotecznego zaciągniętego w innym banku. Pozwala to na uzyskanie lepszych warunków, takich jak niższa marża, niższe oprocentowanie lub korzystniejszy harmonogram spłaty. Niektóre banki oferują również kredyty preferencyjne, np. w ramach programów rządowych lub dla określonych grup zawodowych, które mogą charakteryzować się niższym oprocentowaniem lub innymi udogodnieniami. Analiza indywidualnych potrzeb i porównanie ofert różnych banków są kluczowe dla wyboru optymalnego rozwiązania.
Kredyt hipoteczny na zakup mieszkania lub domu jakie macie opcje
Banki oferują różne warianty tego kredytu, dostosowane do specyfiki rynku. Kredyty na zakup nieruchomości z rynku pierwotnego często wiążą się z możliwością negocjowania warunków z deweloperem lub korzystania z jego preferencyjnych ofert. W przypadku rynku wtórnego, kluczowe jest dokładne sprawdzenie stanu prawnego i technicznego nieruchomości. Niektóre banki mogą oferować specjalne programy dla młodych rodzin lub osób kupujących pierwsze mieszkanie, które mogą obejmować niższe wymagania dotyczące wkładu własnego lub preferencyjne oprocentowanie. Warto również pamiętać o potencjalnych dodatkowych kosztach, takich jak podatek od czynności cywilnoprawnych (PCC), opłaty notarialne czy prowizja za udzielenie kredytu.
Przy wyborze kredytu na zakup nieruchomości, należy wziąć pod uwagę nie tylko oprocentowanie, ale również inne parametry, takie jak okres kredytowania, wysokość raty, możliwość wcześniejszej spłaty bez dodatkowych opłat, a także dostępne opcje ubezpieczeniowe. Różne oferty mogą mieć odmienne wymagania dotyczące wkładu własnego, który zazwyczaj wynosi minimum 10% wartości nieruchomości, ale może być wyższy w zależności od banku i Twojej sytuacji finansowej. Dokładne porównanie tych elementów pozwoli na wybór kredytu, który będzie dla Ciebie najkorzystniejszy w długoterminowej perspekwicie.
Kredyt hipoteczny na budowę domu jakie macie rozwiązania
Budowa własnego domu to dla wielu osób spełnienie marzeń, a kredyt hipoteczny na ten cel stanowi kluczowe narzędzie finansowe. Banki oferują specjalnie dopasowane produkty, które uwzględniają specyfikę procesu budowlanego. Kredyt na budowę domu różni się od kredytu na zakup nieruchomości przede wszystkim sposobem wypłaty środków. Zazwyczaj pieniądze nie są wypłacane jednorazowo, lecz w transzach, zgodnie z postępem prac budowlanych. Jest to konieczne, aby zapewnić kontrolę nad inwestycją i zapobiec nieprawidłowemu wykorzystaniu środków.
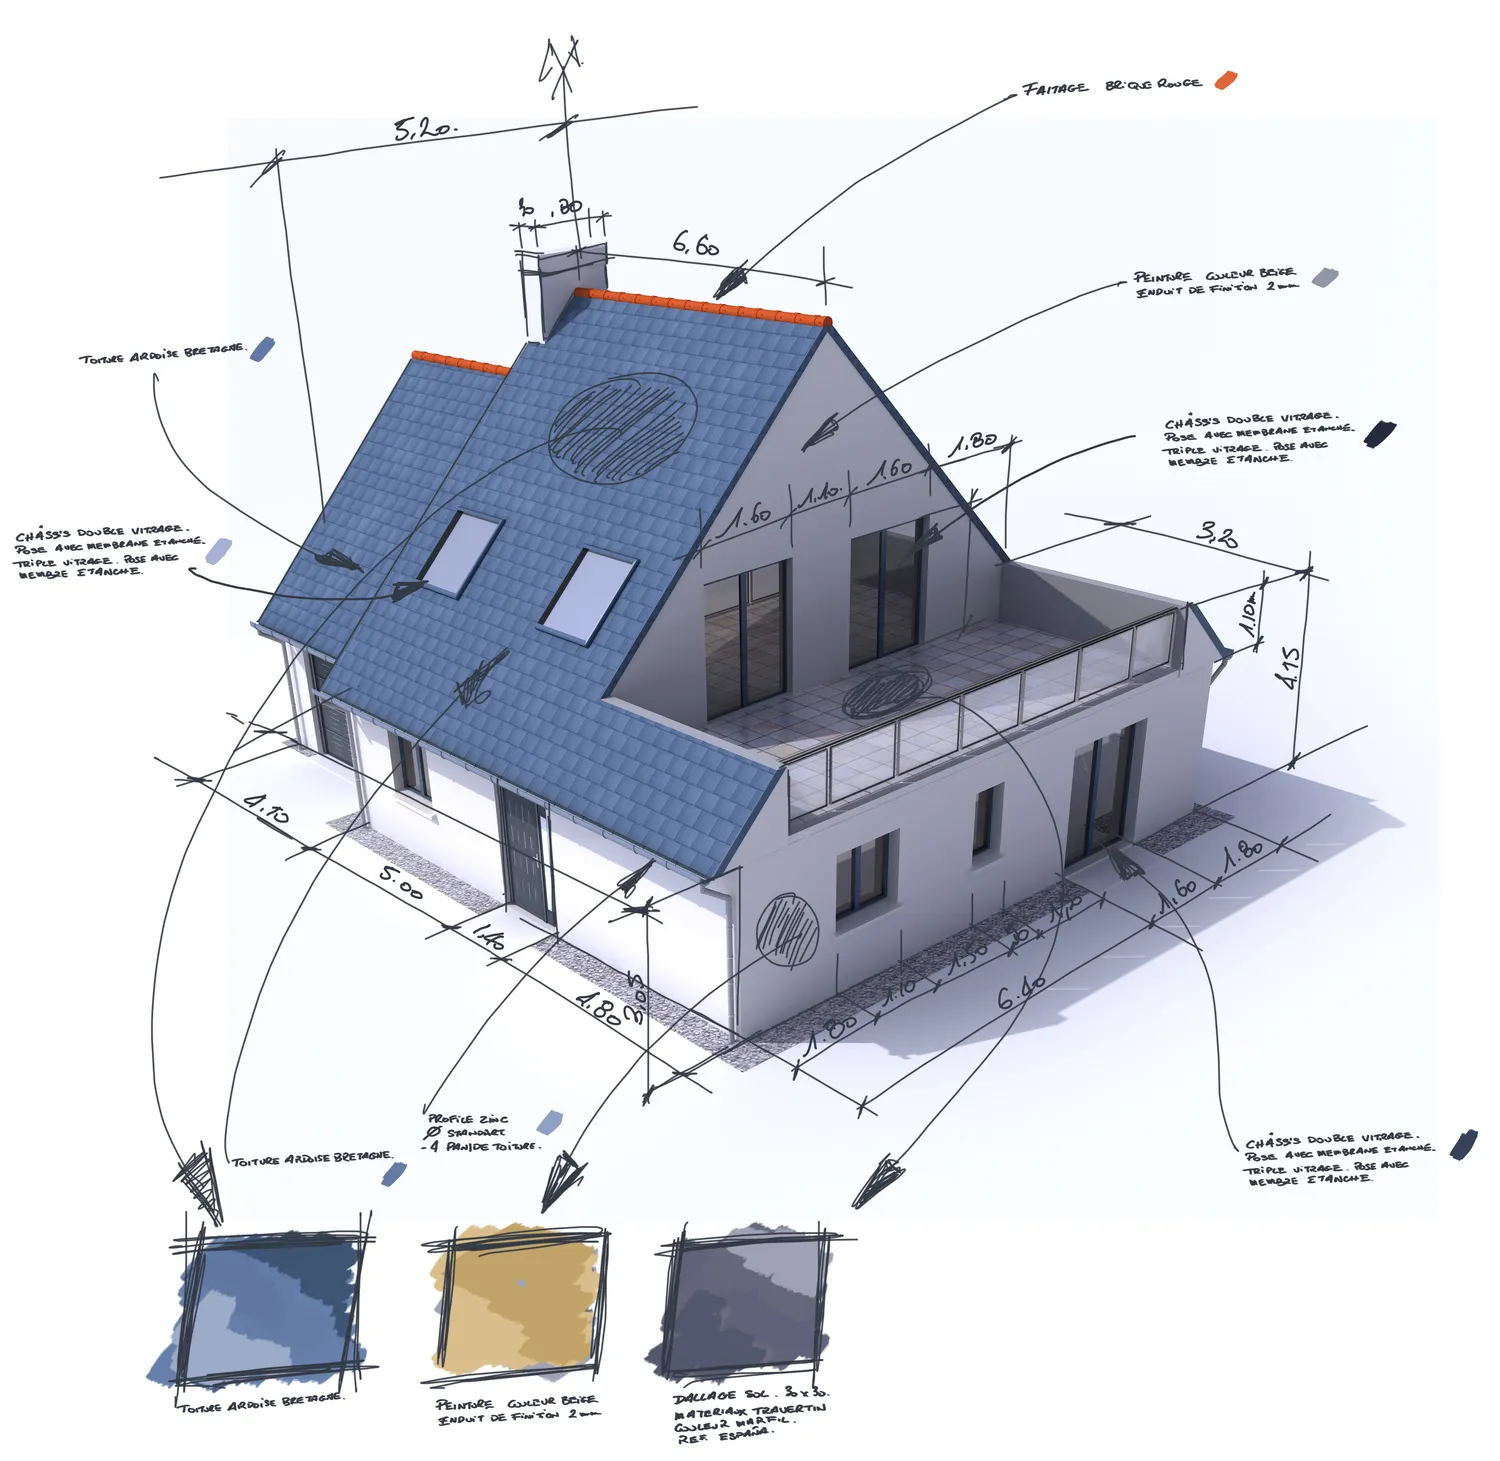
Proces ubiegania się o kredyt na budowę domu zazwyczaj wymaga przedstawienia szczegółowego projektu budowlanego, kosztorysu prac oraz pozwolenia na budowę. Banki często wymagają również ustanowienia hipoteki na nieruchomości, która może być już częściowo wybudowana lub na innej posiadanej przez kredytobiorcę nieruchomości. Harmonogram wypłat transz jest ustalany indywidualnie z bankiem i zależy od etapów budowy, takich jak fundamenty, mury, dach czy stan surowy otwarty i zamknięty. Każda wypłata poprzedzona jest zazwyczaj kontrolą postępu prac przez inspektora bankowego lub przedstawiciela firmy budowlanej.
Warto zwrócić uwagę na to, że oprocentowanie kredytu na budowę domu może być nieco inne niż w przypadku zakupu gotowej nieruchomości. Niektóre banki oferują również możliwość skorzystania z karencji w spłacie kapitału przez okres budowy, co oznacza, że przez ten czas będziesz spłacać jedynie odsetki. Jest to znaczące ułatwienie, które pozwala skoncentrować się na budowie bez dodatkowego obciążenia ratami kapitałowymi. Przed podjęciem decyzji, dokładnie zapoznaj się z warunkami poszczególnych ofert, analizując nie tylko oprocentowanie, ale także wysokość prowizji, koszty inspekcji budowlanej oraz możliwość wcześniejszej spłaty.
Kredyt hipoteczny na remont nieruchomości jakie macie możliwości
Czasami posiadana nieruchomość wymaga odświeżenia, modernizacji lub gruntownego remontu. W takich sytuacjach z pomocą przychodzi kredyt hipoteczny na remont. Choć często kojarzony z dużymi zakupami, kredyt hipoteczny może być również doskonałym narzędziem do finansowania prac modernizacyjnych, które podniosą standard życia i wartość posiadanej nieruchomości. W przeciwieństwie do kredytów gotówkowych, kredyty hipoteczne na remont zazwyczaj oferują niższe oprocentowanie i dłuższy okres spłaty, co przekłada się na niższe miesięczne raty.
Proces ubiegania się o kredyt na remont jest zazwyczaj mniej skomplikowany niż w przypadku budowy domu czy zakupu nieruchomości. Banki najczęściej wymagają przedstawienia szczegółowego opisu planowanych prac remontowych oraz kosztorysu. W przypadku większych remontów, może być konieczne przedstawienie pozwolenia na budowę lub zgłoszenia robót budowlanych, jeśli prace wykraczają poza zwykłe odświeżenie. Banki mogą wymagać ustanowienia hipoteki na remontowanej nieruchomości, jeśli jest ona już Twoją własnością. Pozwala to na zabezpieczenie pożyczonych środków.
Ważne jest, aby dokładnie przeanalizować, jakie rodzaje prac kwalifikują się do finansowania w ramach kredytu na remont. Zazwyczaj są to prace dotyczące instalacji, wykończenia wnętrz, wymiany okien, docieplenia budynku, a także remonty łazienek czy kuchni. Niektóre banki oferują możliwość wypłaty środków w jednej transzy, podczas gdy inne mogą preferować wypłatę w kilku etapach, po zakończeniu określonych części prac. Przed podjęciem decyzji, porównaj oferty pod kątem oprocentowania, prowizji, okresu kredytowania oraz ewentualnych dodatkowych opłat związanych z kontrolą postępu prac. Dobre zaplanowanie remontu i wybór odpowiedniego finansowania pozwolą Ci cieszyć się odnowioną przestrzenią.
Kredyt hipoteczny refinansowy jakie macie opcje dla siebie
Jeśli posiadasz już kredyt hipoteczny, ale czujesz, że warunki obecnej umowy nie są już optymalne, warto rozważyć kredyt hipoteczny refinansowy. Jest to narzędzie finansowe, które pozwala na przeniesienie istniejącego zobowiązania hipotecznego do innego banku, oferującego korzystniejsze warunki. Głównym celem refinansowania jest zazwyczaj obniżenie kosztów kredytu poprzez uzyskanie niższego oprocentowania, niższej marży bankowej lub korzystniejszych opłat dodatkowych. Pozwala to na zmniejszenie miesięcznych rat lub skrócenie okresu spłaty, co w dłuższej perspektywie może przynieść znaczące oszczędności.
Proces refinansowania kredytu hipotecznego polega na złożeniu wniosku w nowym banku, który po pozytywnej analizie zdolności kredytowej i wycenie nieruchomości, udzieli nowego kredytu. Środki z nowego kredytu są następnie przeznaczane na spłatę dotychczasowego zobowiązania. Ważne jest, aby dokładnie porównać wszystkie koszty związane z refinansowaniem, takie jak prowizja za udzielenie nowego kredytu, opłaty za wycenę nieruchomości, opłaty notarialne oraz ewentualne koszty wcześniejszej spłaty dotychczasowego kredytu. Czasami banki oferujące refinansowanie znoszą część tych opłat lub oferują atrakcyjne promocje, co dodatkowo zwiększa opłacalność takiej operacji.
Przygotowanie do refinansowania wymaga zebrania dokumentacji dotyczącej obecnego kredytu hipotecznego, w tym harmonogramu spłat, potwierdzenia salda zadłużenia oraz umowy kredytowej. Warto również dokładnie przeanalizować swoją obecną zdolność kredytową, ponieważ nowy bank będzie oceniał ją na nowo. Niektóre banki oferują możliwość dobrania dodatkowych środków do kredytu refinansowego, co może być wykorzystane na inne cele, np. remont nieruchomości. Decyzja o refinansowaniu powinna być poprzedzona dokładnym porównaniem ofert i kalkulacją potencjalnych oszczędności, aby upewnić się, że zmiana banku będzie faktycznie korzystna w dłuższej perspektywie.
Kredyt hipoteczny z dopłatami rządowymi jakie macie bonusy
W odpowiedzi na potrzebę wsparcia obywateli w dostępie do własnego mieszkania, polski rynek finansowy oferuje również kredyty hipoteczne z dopłatami rządowymi. Programy takie jak „Bezpieczny Kredyt 2%”, „Mieszkanie dla młodych” czy inne inicjatywy mają na celu obniżenie bariery wejścia na rynek nieruchomości, szczególnie dla młodych osób, rodzin z dziećmi oraz osób o niższych dochodach. Kredyty te charakteryzują się atrakcyjnymi warunkami, które wynikają z subsydiów pochodzących ze środków publicznych.
Najczęściej dopłaty rządowe przybierają formę dopłat do oprocentowania, co oznacza, że przez określony czas lub przez cały okres kredytowania, bank pobiera niższe odsetki, a różnicę pokrywa budżet państwa. W niektórych programach możliwe jest również uzyskanie gwarancji wkładu własnego lub dofinansowania do jego części. To znacząco ułatwia uzyskanie kredytu, ponieważ wymóg posiadania znaczącej kwoty własnych środków jest jednym z największych wyzwań dla wielu potencjalnych kredytobiorców. Warunki uczestnictwa w programach są zazwyczaj ściśle określone i dotyczą m.in. wieku kredytobiorcy, liczby posiadanych dzieci, sytuacji rodzinnej czy wysokości dochodów.
Dostępność poszczególnych programów może się zmieniać, a ich zasady są regularnie aktualizowane. Dlatego też, przed podjęciem decyzji o skorzystaniu z kredytu z dopłatami rządowymi, kluczowe jest zapoznanie się z aktualnymi regulacjami i wymaganiami. Warto skonsultować się z doradcą kredytowym lub bezpośrednio z bankami, które uczestniczą w danym programie. Analiza porównawcza, uwzględniająca nie tylko oprocentowanie, ale także wszystkie inne koszty i warunki, pozwoli ocenić, czy taki kredyt jest dla Ciebie najkorzystniejszym rozwiązaniem. Programy te stanowią realne wsparcie, ale wymagają spełnienia określonych kryteriów, aby móc z nich skorzystać.
Kredyt hipoteczny dla przewoźników jakie macie opcje
Przewoźnicy, zarówno indywidualni przedsiębiorcy, jak i właściciele firm transportowych, często poszukują finansowania na zakup lub modernizację nieruchomości związanych z prowadzoną działalnością. Kredyt hipoteczny dla przewoźników może stanowić atrakcyjne rozwiązanie, pozwalające na nabycie lub rozwój infrastruktury niezbędnej do prowadzenia biznesu. Banki zdają sobie sprawę ze specyfiki tego sektora i często oferują produkty dopasowane do potrzeb przedsiębiorców z branży transportowej, uwzględniając np. sezonowość dochodów czy specyficzne wymagania dotyczące zabezpieczeń.
Kredyt hipoteczny dla przewoźników może być przeznaczony na zakup lub budowę hali magazynowych, placów manewrowych, biur czy warsztatów samochodowych. W zależności od profilu działalności, bank może wymagać ustanowienia hipoteki na nieruchomości przeznaczonej na cele biznesowe lub na innej nieruchomości, która stanowi własność przedsiębiorcy. Kluczowym elementem oceny wniosku jest analiza zdolności kredytowej firmy, która zazwyczaj opiera się na historii finansowej, obrotach, zyskach oraz prognozach rozwoju. Przewoźnicy mogą być zobowiązani do przedstawienia szczegółowej dokumentacji finansowej, w tym sprawozdań finansowych, deklaracji podatkowych oraz umów z klientami.
Warto zwrócić uwagę, że banki mogą oferować różne formy zabezpieczenia, w tym również zabezpieczenia rzeczowe związane z posiadanymi pojazdami lub majątkiem firmy. Oprocentowanie i marża kredytu mogą być uzależnione od profilu ryzyka danej działalności oraz od przedstawionych zabezpieczeń. Niektóre banki posiadają wyspecjalizowane działy obsługi firm transportowych, które oferują indywidualne podejście i doradztwo w zakresie finansowania. Przed złożeniem wniosku, warto porównać oferty różnych banków, zwracając uwagę na wysokość prowizji, okres kredytowania, możliwość wcześniejszej spłaty oraz dostępne opcje ubezpieczeniowe, które mogą chronić zarówno nieruchomość, jak i firmę przed nieprzewidzianymi zdarzeniami.