Kredyt hipoteczny to jedno z najczęściej wybieranych narzędzi finansowych przez osoby pragnące zrealizować swoje marzenia związane z nieruchomościami. Jego podstawową cechą jest zabezpieczenie w postaci hipoteki na nieruchomości, co przekłada się na korzystniejsze warunki dla kredytobiorcy – niższe oprocentowanie, dłuższy okres spłaty oraz możliwość uzyskania wyższej kwoty niż w przypadku kredytów gotówkowych. Choć najczęściej kojarzony z zakupem własnego „M”, jego zastosowanie jest znacznie szersze i może obejmować różnorodne cele, które znacząco wpływają na jakość życia lub perspektywy inwestycyjne.
Decyzja o zaciągnięciu zobowiązania na kilkadziesiąt lat wymaga gruntownego przemyślenia i analizy własnych potrzeb oraz możliwości finansowych. Zrozumienie, na co dokładnie można przeznaczyć środki z kredytu hipotecznego, pozwala na świadome podjęcie decyzji i uniknięcie potencjalnych problemów w przyszłości. Banki szczegółowo weryfikują cel kredytowania, a jego zgodność z regulaminem instytucji jest kluczowa dla pozytywnego rozpatrzenia wniosku. Warto zatem dokładnie zapoznać się z ofertą i wymaganiami poszczególnych banków, aby wybrać rozwiązanie najlepiej dopasowane do indywidualnej sytuacji.
Celem niniejszego artykułu jest szczegółowe omówienie wszystkich możliwych zastosowań kredytu hipotecznego, dostarczając kompleksowych informacji, które pomogą potencjalnym kredytobiorcom w podjęciu świadomej decyzji. Skupimy się na praktycznych aspektach, wyjaśnimy niuanse związane z różnymi celami kredytowania oraz przedstawimy potencjalne korzyści i wyzwania związane z każdym z nich. Dzięki temu artykułowi dowiesz się, jak skutecznie wykorzystać kredyt hipoteczny do budowania swojego majątku i poprawy komfortu życia.
Zakup nieruchomości jako podstawowy cel kredytu hipotecznego
Najbardziej oczywistym i najczęściej realizowanym celem kredytu hipotecznego jest oczywiście zakup nieruchomości. Może to być mieszkanie z rynku pierwotnego lub wtórnego, dom jednorodzinny, a nawet działka budowlana, na której planujemy postawić własny dom. W tym przypadku bank udziela finansowania na pokrycie części lub całości ceny zakupu, przy czym zazwyczaj wymagany jest wkład własny, którego wysokość zależy od polityki banku i indywidualnej oceny zdolności kredytowej klienta.
Proces zakupu nieruchomości z wykorzystaniem kredytu hipotecznego wymaga spełnienia szeregu formalności. Po pierwsze, niezbędne jest uzyskanie pozytywnej decyzji kredytowej. Bank oceni naszą zdolność do regularnej spłaty zobowiązania, analizując dochody, wydatki, historię kredytową oraz posiadane już inne zobowiązania. Następnie, po wybraniu nieruchomości, konieczne jest przeprowadzenie jej wyceny przez rzeczoznawcę majątkowego, co stanowi podstawę do ustalenia maksymalnej kwoty kredytu, jaką bank jest w stanie udzielić.
Warto zaznaczyć, że kredyt hipoteczny na zakup nieruchomości może być również wykorzystany do nabycia nieruchomości o charakterze inwestycyjnym, na przykład mieszkania przeznaczonego pod wynajem. W takim przypadku banki często wymagają wyższego wkładu własnego i dokładniej analizują potencjalne dochody z najmu, aby upewnić się, że raty kredytu będą mogły być pokrywane z czynszu. Jest to jednak coraz popularniejsza forma lokowania kapitału, która przy odpowiednim zarządzaniu może przynieść znaczące zyski.
Kolejnym aspektem, który warto rozważyć, jest możliwość zakupu nieruchomości za granicą. Niektóre polskie banki oferują kredyty hipoteczne na zakup nieruchomości położonych poza granicami kraju, choć zazwyczaj wiąże się to z bardziej restrykcyjnymi warunkami i wymaga spełnienia dodatkowych kryteriów. Jest to opcja dla osób, które planują przeprowadzkę, chcą inwestować na zagranicznych rynkach lub szukają nieruchomości wakacyjnych.
Budowa domu z wykorzystaniem kredytu hipotecznego dla rodziny
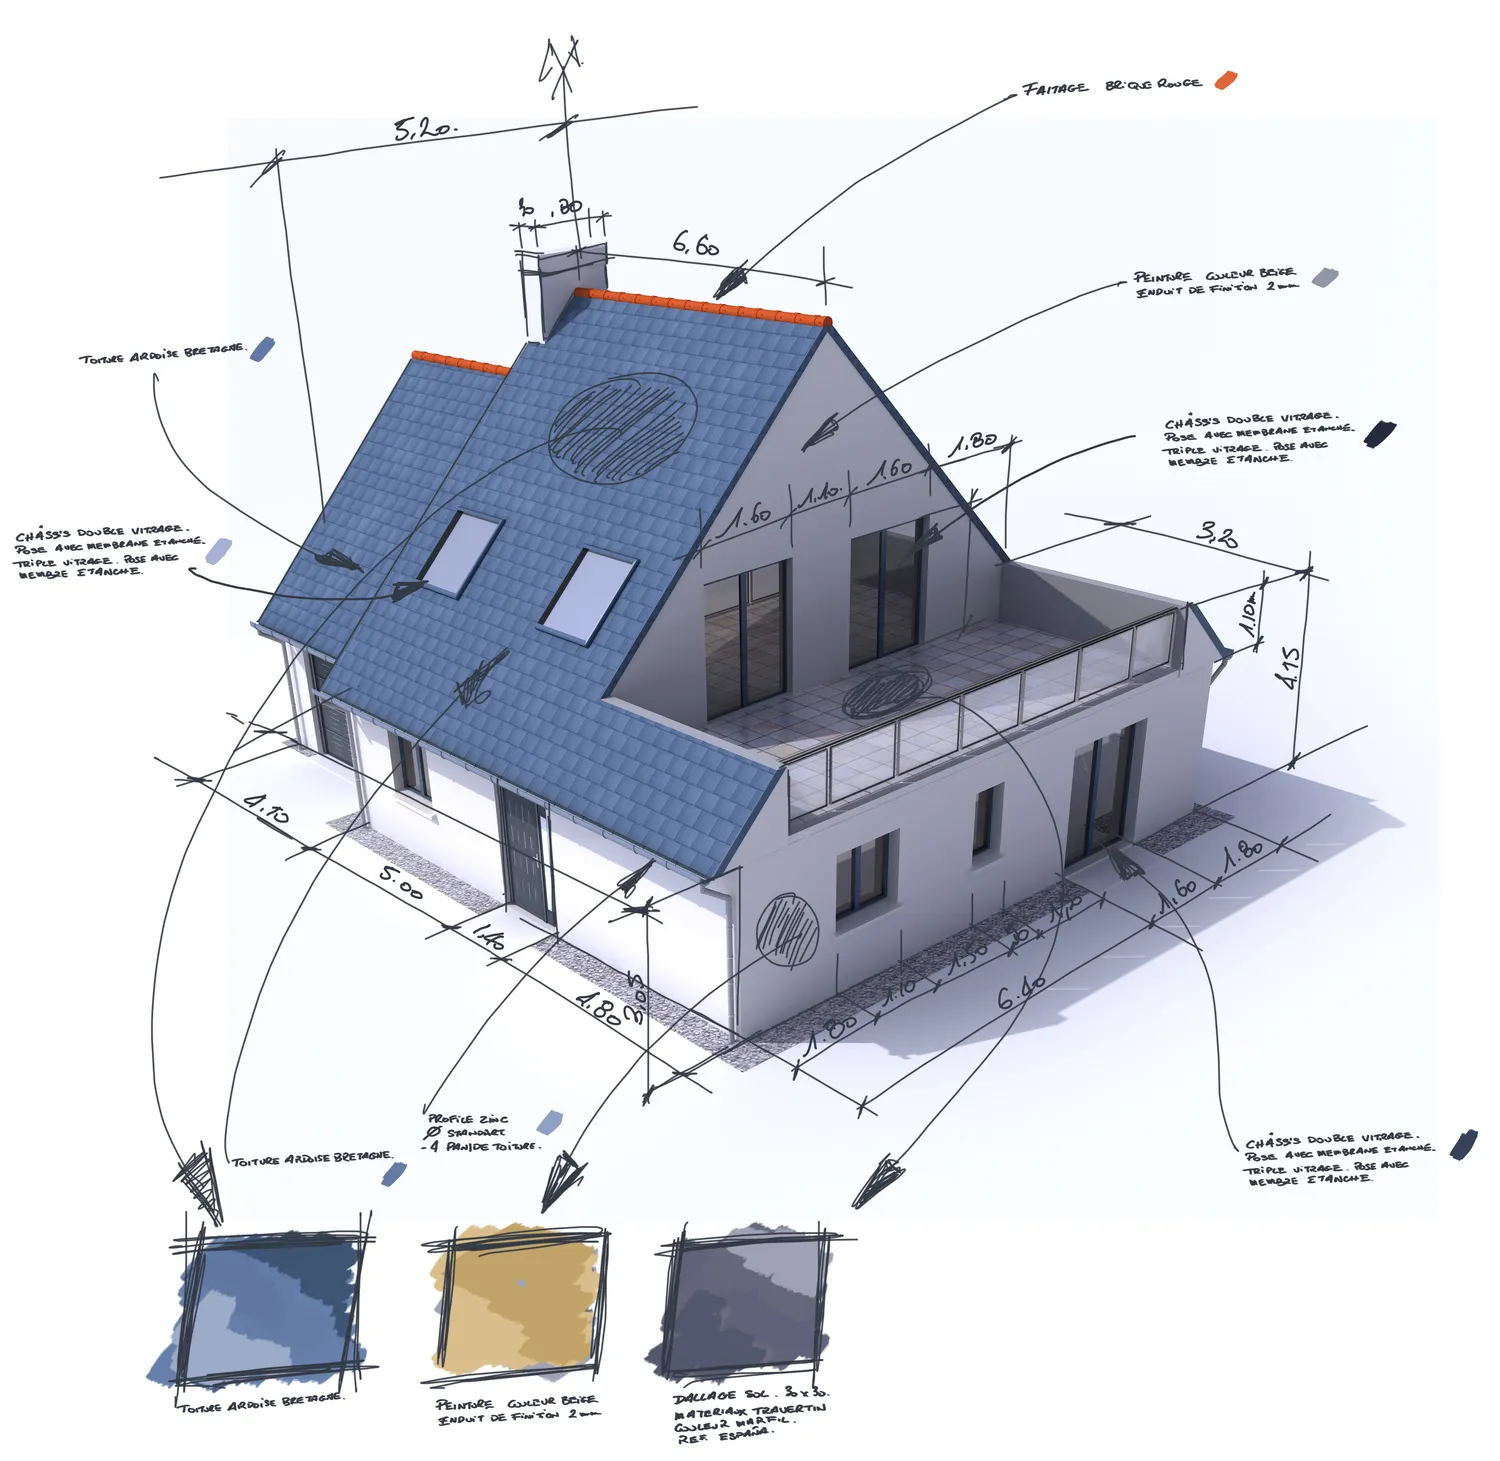
Proces uzyskania kredytu na budowę domu jest zazwyczaj bardziej złożony niż w przypadku zakupu gotowej nieruchomości. Poza standardową oceną zdolności kredytowej, bank będzie wymagał przedstawienia szeregu dokumentów związanych z planowaną inwestycją. Należą do nich między innymi: pozwolenie na budowę, projekt budowlany, harmonogram robót, kosztorys inwestycji, a często także umowę z wykonawcą. Te dokumenty pozwalają bankowi ocenić realność przedsięwzięcia i jego przewidywane koszty.
Wypłata środków z kredytu na budowę domu odbywa się zazwyczaj transzami, powiązanymi z postępem prac budowlanych. Po każdej zakończonej fazie budowy, bank może zlecić wizytę inspektora nadzoru, który oceni zgodność wykonanych prac z projektem i kosztorysem. Dopiero po pozytywnej weryfikacji następuje wypłata kolejnej transzy kredytu. Taki mechanizm ma na celu zabezpieczenie interesów banku i zapobieganie nieprawidłowemu wykorzystaniu środków.
Warto również pamiętać, że kredyt hipoteczny na budowę domu może być przeznaczony na finansowanie różnych etapów budowy. Obejmuje to zakup materiałów budowlanych, wynagrodzenie dla ekipy budowlanej, a także koszty związane z przyłączami mediów (prąd, woda, gaz, kanalizacja). Niektóre banki dopuszczają również finansowanie zakupu gotowych elementów domu, takich jak okna, drzwi, czy systemy grzewcze, pod warunkiem odpowiedniego udokumentowania tych wydatków.
Kolejnym istotnym elementem jest możliwość refinansowania już poniesionych kosztów budowy. Jeśli część prac została wykonana ze środków własnych, można ubiegać się o kredyt hipoteczny, który pokryje te wydatki. W takiej sytuacji bank zazwyczaj wymaga przedstawienia faktur i rachunków potwierdzających poniesione koszty. Jest to rozwiązanie, które pozwala na odzyskanie części kapitału zainwestowanego na wcześniejszych etapach budowy.
Kapitalizacja odsetek i kredyt hipoteczny na remont mieszkania
Remont mieszkania lub domu to kolejny popularny cel, na który można przeznaczyć środki z kredytu hipotecznego. Pozwala to na znaczącą poprawę komfortu życia, podniesienie standardu nieruchomości, a także zwiększenie jej wartości. Banki oferują kredyty hipoteczne na remonty, które charakteryzują się korzystniejszymi warunkami niż kredyty gotówkowe, ze względu na zabezpieczenie hipoteczne.
Proces wnioskowania o kredyt hipoteczny na remont jest zazwyczaj prostszy niż w przypadku zakupu czy budowy nieruchomości. Bank zazwyczaj wymaga przedstawienia kosztorysu remontu, który może być sporządzony samodzielnie, przez fachowca, lub w oparciu o oferty wykonawców. Im bardziej szczegółowy i realistyczny będzie kosztorys, tym większe szanse na pozytywne rozpatrzenie wniosku i uzyskanie odpowiedniej kwoty kredytu.
Warto pamiętać, że kredyt hipoteczny na remont może być przeznaczony na szeroki zakres prac. Obejmuje to między innymi:
- Zmianę układu pomieszczeń, wyburzenie lub postawienie ścianek działowych.
- Wymianę instalacji elektrycznej i hydraulicznej.
- Modernizację łazienki i kuchni, w tym zakup nowych sprzętów AGD.
- Malowanie, tapetowanie, układanie podłóg.
- Wymianę okien i drzwi.
- Docieplenie budynku, remont dachu.
- Zakup i montaż elementów wykończeniowych, takich jak płytki, panele, armatura.
Banki często oferują możliwość wykorzystania kredytu hipotecznego na remont w formie kredytu konsolidacyjnego, który pozwala na połączenie kilku istniejących zobowiązań (np. kredytu gotówkowego, karty kredytowej) z nowym kredytem na remont. Dzięki temu można obniżyć miesięczne raty i uprościć zarządzanie finansami.
Istotnym aspektem, który może wpływać na koszt kredytu hipotecznego na remont, jest sposób jego oprocentowania. W niektórych przypadkach można spotkać się z ofertami, gdzie odsetki są kapitalizowane, czyli dopisywane do kapitału kredytu. Choć może to wydawać się korzystne na początku, w dłuższej perspektywie może prowadzić do wzrostu całkowitego kosztu zobowiązania. Dlatego zawsze warto dokładnie analizować warunki umowy i porównywać oferty różnych banków.
W przypadku remontu, bank może również wymagać przedstawienia dokumentów potwierdzających poniesione koszty, zwłaszcza jeśli wypłata środków następuje w jednej transzy. Mogą to być faktury za materiały budowlane, rachunki za usługi wykonane przez firmy remontowe. Jest to standardowa procedura mająca na celu weryfikację faktycznego wykorzystania środków.
Konsolidacja zadłużenia jako cel kredytu hipotecznego
Konsolidacja zadłużenia przy użyciu kredytu hipotecznego to coraz popularniejsze rozwiązanie dla osób, które chcą uporządkować swoje finanse i zmniejszyć obciążenie miesięcznymi ratami. Polega ona na zaciągnięciu jednego, nowego kredytu hipotecznego, który służy do spłaty kilku wcześniejszych zobowiązań, takich jak kredyty gotówkowe, samochodowe, karty kredytowe czy debety. Główną zaletą tego rozwiązania jest możliwość uzyskania niższej raty miesięcznej, dłuższego okresu spłaty oraz często niższych odsetek, dzięki zabezpieczeniu hipotecznemu.
Proces konsolidacji zadłużenia kredytem hipotecznym wymaga od kredytobiorcy przedstawienia bankowi szczegółowych informacji o wszystkich istniejących zobowiązaniach. Należy podać ich kwoty, oprocentowanie, miesięczne raty oraz okresy pozostałe do spłaty. Bank, analizując te dane, oceni, czy zaproponowane rozwiązanie jest dla nas korzystne i czy nasza zdolność kredytowa pozwala na zaciągnięcie nowego, większego zobowiązania. Kluczowe jest, aby suma rat nowych i starych zobowiązań była niższa niż suma rat starych zobowiązań.
Korzyści z konsolidacji zadłużenia mogą być znaczące. Po pierwsze, uproszczenie zarządzania finansami – zamiast pamiętać o terminach spłat kilku różnych rat, płacimy tylko jedną, do tego często niższą. Po drugie, obniżenie całkowitego kosztu zadłużenia. Dzięki niższemu oprocentowaniu kredytu hipotecznego, odsetki od skonsolidowanego zadłużenia mogą być niższe niż suma odsetek od poszczególnych kredytów. Po trzecie, poprawa płynności finansowej – niższa miesięczna rata pozwala na swobodniejsze dysponowanie środkami i realizację innych celów finansowych.
Warto jednak pamiętać, że konsolidacja zadłużenia kredytem hipotecznym wiąże się również z wydłużeniem okresu spłaty. Oznacza to, że całkowita kwota odsetek zapłaconych w całym okresie kredytowania może być wyższa, pomimo niższej raty miesięcznej. Dlatego kluczowe jest dokonanie starannej analizy, czy proponowane rozwiązanie jest dla nas faktycznie opłacalne w dłuższej perspektywie.
Należy również podkreślić, że kredyt hipoteczny na konsolidację zadłużenia, podobnie jak inne kredyty hipoteczne, wymaga zabezpieczenia w postaci hipoteki na nieruchomości. Jeśli nie posiadamy własnej nieruchomości, możemy rozważyć zaciągnięcie kredytu hipotecznego pod zastaw nieruchomości innej osoby, np. rodziców, pod warunkiem uzyskania ich zgody i poręczenia. Jest to jednak rozwiązanie obarczone większym ryzykiem dla wszystkich zaangażowanych stron.
Inwestycje w nieruchomości i kredyt hipoteczny na cele biznesowe
Kredyt hipoteczny może być również skutecznym narzędziem do realizacji inwestycji w nieruchomości, które mają na celu generowanie pasywnego dochodu lub wzrost wartości kapitału. Dotyczy to nie tylko zakupu mieszkań czy domów pod wynajem, ale również lokali użytkowych, garaży, czy nawet całych kamienic. Banki, analizując tego typu wnioski, zwracają szczególną uwagę na potencjalną rentowność inwestycji i stabilność dochodów kredytobiorcy.
W przypadku inwestycji w nieruchomości pod wynajem, bank zazwyczaj wymaga przedstawienia prognoz dotyczących czynszów, analizy rynku najmu w danej lokalizacji oraz informacji o potencjalnych najemcach. Kluczowe jest wykazanie, że dochody z najmu będą wystarczające do pokrycia raty kredytu hipotecznego oraz bieżących kosztów związanych z utrzymaniem nieruchomości (podatki, czynsz administracyjny, remonty). Warto również posiadać doświadczenie w zarządzaniu nieruchomościami lub planować skorzystanie z usług profesjonalnej firmy zarządzającej.
Kredyt hipoteczny może być również wykorzystany do finansowania zakupu nieruchomości z myślą o jej późniejszej odsprzedaży z zyskiem (tzw. flipping). W tym przypadku banki często wymagają wyższego wkładu własnego i dokładniej analizują potencjalną wartość rynkową nieruchomości po jej odnowieniu lub remoncie. Kluczowe jest szybkie przeprowadzenie transakcji i wygenerowanie satysfakcjonującego zwrotu z inwestycji.
Poza inwestycjami indywidualnymi, kredyt hipoteczny może być wykorzystany przez przedsiębiorców do finansowania potrzeb biznesowych związanych z nieruchomościami. Dotyczy to między innymi zakupu lub budowy siedziby firmy, magazynów, hal produkcyjnych, czy biurowców. Banki, oceniając takie wnioski, analizują przede wszystkim kondycję finansową firmy, jej perspektywy rozwoju oraz stabilność generowanych przychodów.
W tym kontekście, warto zwrócić uwagę na możliwość skorzystania z kredytu hipotecznego zabezpieczonego na nieruchomości firmowej lub prywatnej, w zależności od ustaleń z bankiem. Ważne jest, aby cel kredytowania był jasno określony i zgodny z profilem działalności firmy, co zwiększa szanse na pozytywne rozpatrzenie wniosku. Należy pamiętać, że kredyt hipoteczny na cele biznesowe często wiąże się z bardziej złożonymi procedurami i wymaga szczegółowej analizy ryzyka przez bank.
Warto również wspomnieć o możliwości refinansowania już posiadanych nieruchomości. Jeśli posiadasz nieruchomość, która zyskała na wartości, możesz ją obciążyć hipoteką i uzyskać kredyt hipoteczny na dowolny cel, w tym na inwestycje, remonty czy konsolidację innych zobowiązań. Jest to elastyczne rozwiązanie, które pozwala na wykorzystanie potencjału posiadanego majątku.
Kredyt hipoteczny na poprawę jakości życia i inne cele
Poza typowymi celami związanymi z nieruchomościami, kredyt hipoteczny może być również wykorzystywany do finansowania innych, znaczących wydatków, które mają na celu poprawę jakości życia kredytobiorcy. Choć banki mogą być bardziej ostrożne w udzielaniu takich kredytów, a warunki mogą być mniej korzystne niż w przypadku zakupu nieruchomości, to jednak jest to możliwe i stanowi alternatywę dla drogich kredytów gotówkowych.
Jednym z takich celów może być finansowanie edukacji – własnej lub dzieci. Choć zazwyczaj dofinansowanie studiów czy kursów odbywa się za pomocą kredytów studenckich, to w przypadku drogich, specjalistycznych szkół lub studiów podyplomowych, kredyt hipoteczny może być jedynym sposobem na pokrycie kosztów. Bank będzie jednak wymagał przedstawienia szczegółowego planu edukacyjnego i wykazania, że przyszłe zarobki pozwolą na spłatę zobowiązania.
Kredyt hipoteczny może również posłużyć do sfinansowania zakupu drogich dóbr trwałego użytku, takich jak samochód, jeśli jego wartość jest na tyle wysoka, że uzasadnia zastosowanie kredytu hipotecznego. Warto jednak pamiętać, że w takiej sytuacji bank może żądać dodatkowych zabezpieczeń lub ustanowić hipotekę na nieruchomości o wartości przewyższającej wartość samochodu, aby zminimalizować ryzyko.
Innym zastosowaniem może być finansowanie kosztownych zabiegów medycznych, które nie są refundowane przez Narodowy Fundusz Zdrowia lub wymagają długiego okresu oczekiwania. W takich sytuacjach, gdy liczy się czas, kredyt hipoteczny może być opcją pozwalającą na szybkie uzyskanie środków na leczenie.
Warto również zaznaczyć, że kredyt hipoteczny może być przeznaczony na pokrycie kosztów związanych z prowadzeniem działalności gospodarczej, jeśli nie jest to główny cel kredytowania. Na przykład, przedsiębiorca może zaciągnąć kredyt hipoteczny na remont domu, a następnie wykorzystać część środków na potrzeby firmowe, pod warunkiem, że bank wyrazi na to zgodę i zostanie to odpowiednio udokumentowane.
Niezależnie od celu, kluczowe jest, aby kredytobiorca dokładnie przeanalizował swoją zdolność kredytową i był świadomy ryzyka związanego z zaciągnięciem długoterminowego zobowiązania. Zawsze warto porównać oferty różnych banków i skonsultować się z doradcą finansowym, aby wybrać najkorzystniejsze rozwiązanie.